En bref
- Vélo de fonction : la valeur de l’avantage en nature est négligée, par tolérance du BOSS (§ 945).
- Entreprise à l’IS : réduction d’impôt plafonnée à 25 % du prix TTC d’achat ou de location des vélos de l’exercice, jusqu’au 31 décembre 2027.
- Forfait mobilités durables : exonéré jusqu’à 600 € par an, 900 € avec l’abonnement de transport, et 1 000 € pour les sommes versées du 1er octobre au 31 décembre 2026.
- Le bonus vélo de l’État a pris fin le 14 février 2025 : il reste l’employeur et les aides des collectivités.
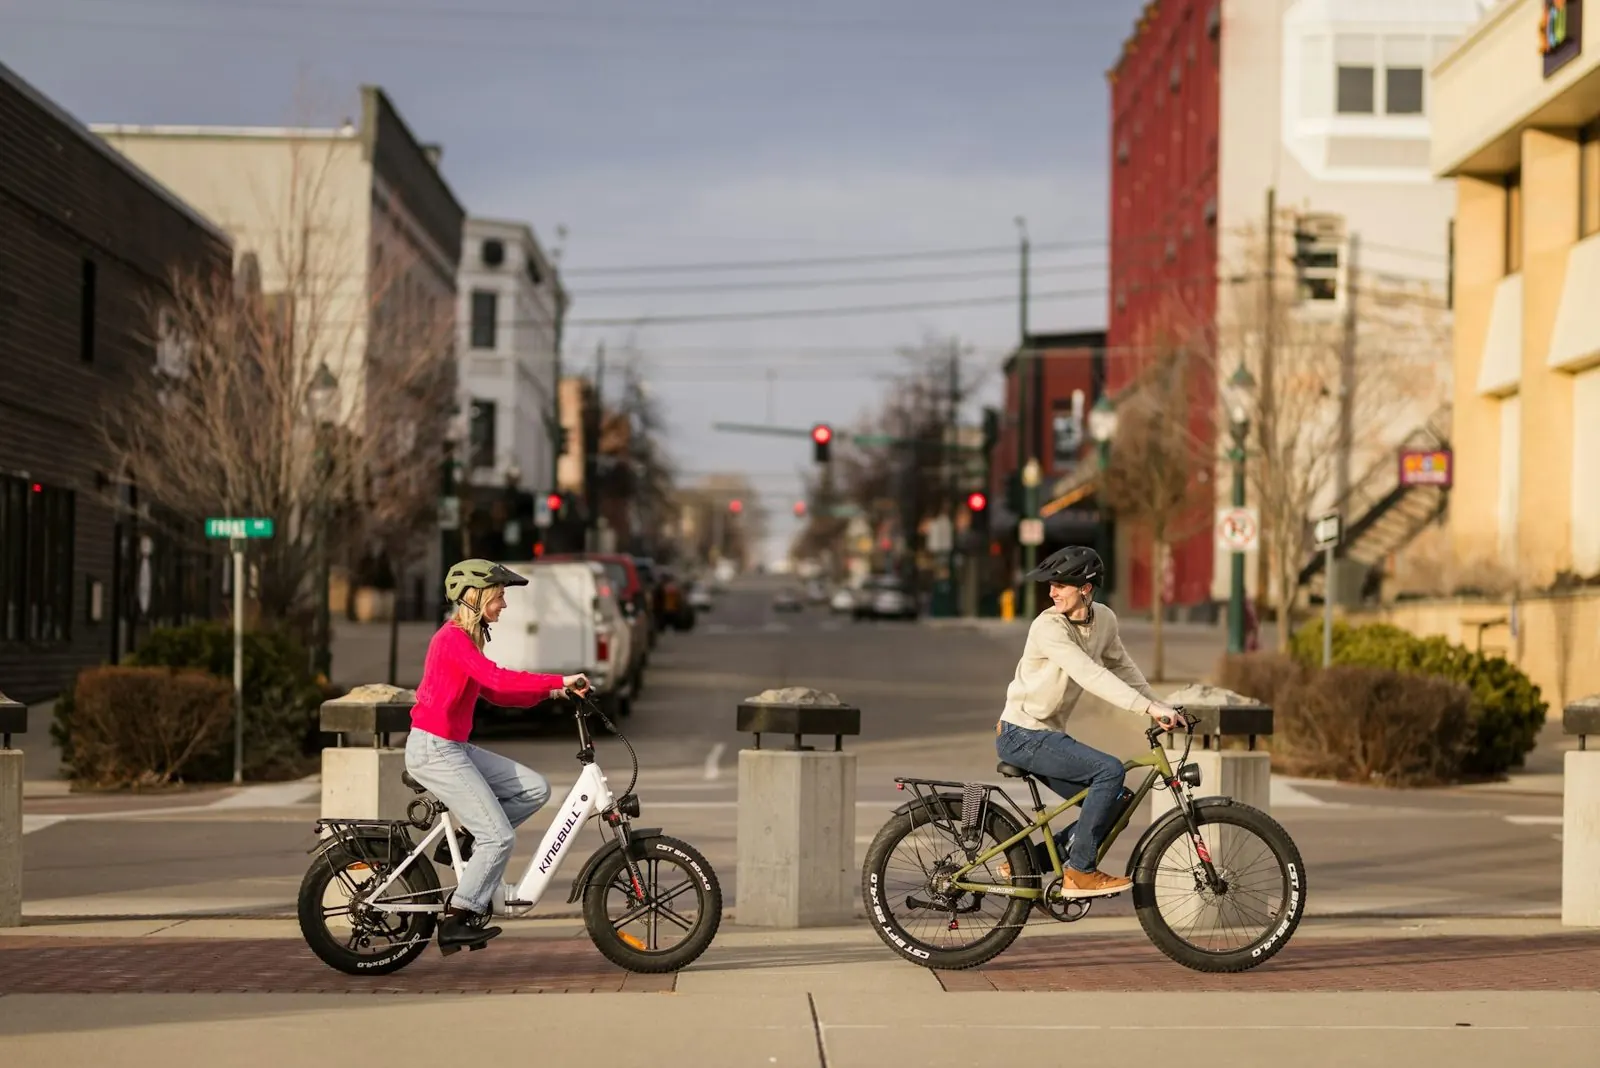
Un vélo de fonction est un vélo, souvent à assistance électrique, que votre employeur achète ou loue et vous confie de façon permanente. Pour vous, l’opération est presque neutre : par tolérance, le Bulletin officiel de la sécurité sociale (BOSS) néglige la valeur de cet avantage en nature. Pour l’entreprise soumise à l’impôt sur les sociétés, les frais de la flotte ouvrent droit à une réduction d’impôt, plafonnée à 25 % du prix TTC des vélos achetés ou loués dans l’exercice, jusqu’au 31 décembre 2027. Si votre employeur préfère ne pas fournir de vélo, il peut vous verser le forfait mobilités durables pour acheter le vôtre.
Qu’est-ce qu’un vélo de fonction ?
C’est un vélo prêté par l’employeur, que le salarié garde en permanence, y compris le soir et le week-end. Le BOSS parle de « vélo mis à disposition par l’employeur » et vise aussi bien les vélos achetés que les vélos loués par l’entreprise.
Il ne faut pas le confondre avec deux autres formules :
- le vélo personnel financé par l’employeur : vous achetez le vélo, il est à vous, et l’employeur vous aide avec le forfait mobilités durables ;
- le vélo en leasing ou en location longue durée : un loueur fournit le vélo, à l’entreprise ou à vous. Les formules sont détaillées dans notre guide sur le leasing de vélo électrique.
Dans le cas du vélo de fonction, le vélo reste la propriété de l’entreprise ou du loueur. Les questions d’entretien, d’assurance et de restitution au départ du salarié se règlent donc avec l’employeur.
Le vélo de fonction est-il imposé comme un avantage en nature ?
Non, sa valeur est négligée. Le BOSS, rubrique avantages en nature, paragraphe 945, indique que, par tolérance, la valeur de l’avantage en nature d’un vélo mis à la disposition permanente d’un salarié est négligée (BOSS).
Le même paragraphe précise deux points :
- La tolérance vaut pour un vélo acheté comme pour un vélo loué par l’employeur.
- Elle se cumule avec le forfait mobilités durables et avec la participation de l’employeur à l’abonnement de transport en commun, si les conditions de chaque dispositif sont respectées.
Le BOSS est la doctrine de l’administration sur les cotisations sociales. La condition du trajet domicile-travail figure dans la réduction d’impôt de l’entreprise, ci-dessous.
Quelle réduction d’impôt pour l’entreprise qui fournit des vélos ?
Une réduction d’impôt sur les sociétés égale aux frais de la flotte, plafonnée à 25 % du prix TTC d’achat ou de location des vélos de l’exercice (fiche F38051). Elle s’applique aux frais générés jusqu’au 31 décembre 2027.
Les conditions, selon la fiche :
- l’entreprise est soumise à l’impôt sur les sociétés ; une entreprise à l’impôt sur le revenu n’y a pas droit ;
- les vélos sont mis gratuitement à disposition des salariés pour leurs trajets entre le domicile et le lieu de travail ;
- les vélos électriques (cycles à pédalage assisté) sont couverts, dès le premier vélo acheté.
Les frais retenus pour le montant de la réduction sont l’amortissement des vélos, les équipements de sécurité, l’assurance contre le vol couvrant le trajet domicile-travail, l’entretien, le local ou l’aire de stationnement, et la location d’une flotte sur au moins 3 ans.
La fiche donne cet exemple : une société achète 10 vélos pour 6 000 € TTC. Le plafond de l’exercice est de 1 500 € (6 000 € x 25 %). Ses frais de l’année s’élèvent à 1 490 € : la réduction est de 1 490 €. Une année sans achat ni location de vélo, il n’y a aucune réduction, même si la flotte coûte encore en entretien et en assurance. La part de réduction qui dépasse l’impôt dû n’est ni reportable ni restituable.
Qu’apporte le forfait mobilités durables ?
Une somme versée par l’employeur pour un vélo qui vous appartient, sans cotisations sociales dans la limite des plafonds (fiche F33808). Il couvre le vélo personnel, y compris électrique, pour les trajets domicile-travail.
| Situation | Plafond d’exonération |
|---|---|
| Forfait mobilités durables seul | 600 € par an et par salarié, dont 300 € au plus de prime carburant |
| Avec la prise en charge de l’abonnement de transport ou de location de vélos | 900 € par an au total |
| Sommes versées du 1er octobre au 31 décembre 2026 | 1 000 €, plafond unique (Service Public) |
Le forfait peut être versé en titres-mobilité. Selon la fiche F33808, ils servent à l’achat, à l’entretien, à l’assurance ou à la location d’un vélo à assistance électrique, auprès d’entreprises agréées par l’État. Vous devez fournir à l’employeur une attestation sur l’honneur ou un justificatif de paiement.
Exemple de calcul : un salarié qui reçoit 600 € de forfait pour un vélo au prix moyen de 1 999 € garde 1 399 € à sa charge. Avec 1 000 € versés avant le 31 décembre 2026, il reste 999 €. À Lyon, un foyer dont le revenu fiscal par part ne dépasse pas 12 231 € peut aussi demander l’aide de la Métropole, jusqu’à 400 € (Métropole de Lyon). Vérifiez dans le règlement de votre collectivité si elle tient compte de l’aide de l’employeur.
Vélo de fonction ou forfait mobilités durables : qui paie quoi ?
Le vélo de fonction fait payer l’entreprise, qui récupère une partie de la dépense en impôt ; le forfait fait payer l’employeur une somme, et vous achetez le vélo.
| Dispositif | Qui paie | Montant ou plafond | Source |
|---|---|---|---|
| Vélo de fonction | L’employeur achète ou loue le vélo | Avantage en nature négligé pour le salarié | BOSS, § 945 |
| Réduction d’impôt flotte de vélos | L’État, sur l’impôt sur les sociétés | 25 % du prix TTC des vélos de l’exercice, jusqu’au 31/12/2027 | F38051 |
| Forfait mobilités durables | L’employeur, au salarié | 600 € par an, 900 € avec l’abonnement, 1 000 € fin 2026 | F33808 |
| Aide locale à l’achat | La collectivité | Selon la commune, par exemple 400 € à Lyon | Nos aides par ville |
| Bonus vélo de l’État | Personne | Supprimé depuis le 14 février 2025 | Service Public |
Les deux formules ne s’excluent pas : le BOSS admet le cumul du vélo prêté et du forfait. Pour comparer le coût d’un vélo acheté avec le forfait et les aides de votre ville, le simulateur du coût net fait le calcul.
Comment demander un vélo de fonction ou le forfait à son employeur ?
En posant la question aux ressources humaines ou au CSE, car rien n’oblige l’employeur. Le forfait mobilités durables n’est pas obligatoire et n’a ni montant minimum ni maximum (fiche F33808).
Selon la même fiche, il se met en place :
- par accord d’entreprise ;
- à défaut, par accord de branche ;
- sans accord collectif, par décision unilatérale de l’employeur, après consultation du CSE s’il existe.
Une fois en place, le forfait doit bénéficier de manière équivalente à tous les salariés qui peuvent y prétendre. Pour le vélo de fonction, aucune fiche officielle lue ne fixe de procédure : c’est une décision de l’entreprise. L’argument à lui présenter est la réduction d’impôt de la fiche F38051, qui couvre aussi l’entretien et l’assurance vol de la flotte. Le détail des aides de l’employeur figure dans la partie employeur de notre page sur les aides.
Qui assure un vélo de fonction contre le vol ?
C’est le contrat de mise à disposition qui le dit : lisez-le avant de prendre le vélo. Côté entreprise, la fiche F38051 compte l’assurance contre le vol couvrant le trajet domicile-travail parmi les frais qui ouvrent droit à la réduction d’impôt. Demandez par écrit ce qui se passe en cas de vol : qui déclare, qui paie la franchise, quel antivol est exigé. Si vous achetez votre propre vélo avec le forfait, l’assurance est à votre charge, payable en titres-mobilité ; notre guide sur l’assurance vol du vélo électrique détaille les garanties à comparer.
Ce qu’il faut faire maintenant
Demandez d’abord à votre employeur s’il verse le forfait mobilités durables ou s’il prête des vélos, et sous quelle forme. S’il hésite, transmettez-lui la fiche F38051 sur la réduction d’impôt. Si vous achetez vous-même, calculez votre reste à charge avec le simulateur, après avoir situé votre budget avec notre guide sur le prix d’un vélo électrique. Toutes les aides qui restent sont sur la page prime vélo électrique. D’où viennent nos chiffres : voir notre méthode.
Questions fréquentes
Un vélo de fonction est-il un avantage en nature ?
Oui en principe, mais par tolérance la valeur de l'avantage est négligée quand l'employeur met un vélo à disposition permanente d'un salarié, qu'il l'ait acheté ou loué (BOSS, avantages en nature, § 945, lu le 26/10/2026).
Quelle réduction d'impôt pour une entreprise qui fournit des vélos ?
Une réduction d'impôt sur les sociétés égale aux frais de la flotte, dans la limite de 25 % du prix TTC d'achat ou de location des vélos de l'exercice, pour les frais engagés jusqu'au 31 décembre 2027 (fiche F38051).
Peut-on cumuler un vélo de fonction et le forfait mobilités durables ?
Oui. Le BOSS indique que la tolérance sur le vélo prêté se cumule avec le forfait mobilités durables et la prise en charge de l'abonnement de transport, si les conditions de chaque dispositif sont remplies.
Mon employeur est-il obligé de me fournir un vélo ou le forfait mobilités durables ?
Non. Le forfait mobilités durables n'est pas obligatoire, et aucune fiche officielle lue n'impose la mise à disposition d'un vélo. S'il met le forfait en place, l'employeur doit l'ouvrir de manière équivalente à tous les salariés qui peuvent en bénéficier.
Sources
Pages officielles ouvertes par la rédaction ; chaque montant, taux et date du guide en vient.
- BOSS, avantages en nature, § 945 (vélo mis à disposition par l'employeur), lu le 26 octobre 2026
- Entreprendre Service Public, réduction d'IS pour une flotte de vélos (F38051), lu le 26 octobre 2026
- Entreprendre Service Public, forfait mobilités durables (F33808), lu le 26 octobre 2026
- Service Public, plafond du forfait mobilités durables fin 2026, lu le 26 octobre 2026
- Service Public, fin du bonus vélo et de la prime à la conversion, lu le 26 octobre 2026
- Métropole de Lyon, aides à l'achat d'un vélo, lu le 26 octobre 2026
Certains liens de ce guide peuvent être rémunérés : ils sont signalés, sans surcoût pour vous, et ne changent ni les montants d'aide ni l'ordre des offres. Voir notre transparence.